Financement immobilier : rénovation louée, budget prévu ou catastrophe
Salut à tous c’est Zoé. Pour éviter que la rénovation d’un logement loué tourne à la catastrophe, chiffre les travaux avant de signer, finance-les sans épuiser ta réserve et garde une marge pour les imprévus. Le bon financement immobilier ne repose pas seulement sur le montant emprunté : il dépend aussi du DPE, des loyers possibles, des aides accessibles et du calendrier du chantier. Dans mon article, tu trouveras une méthode simple pour bâtir un budget prévisionnel et protéger la rentabilité de ton projet.
En pratique :
- Fais vérifier le DPE, l’électricité, la plomberie, l’humidité et les parties communes avant l’achat.
- Demande plusieurs devis détaillés pour les postes lourds, et compare les mêmes prestations.
- Prévois une réserve de 15 à 25 % du montant des travaux, selon l’état du logement.
- Compare le prêt travaux avec l’intégration des travaux au crédit immobilier.
- Vérifie les aides et leurs conditions avant de signer les devis ou de lancer le chantier.
Rénovation locative : le budget qui protège ton financement immobilier
Un logement à rénover peut offrir un bon potentiel, mais le prix d’achat ne raconte qu’une partie de l’histoire. Il faut aussi intégrer les frais de chantier, les intérêts d’emprunt, les charges pendant les travaux et les loyers que tu ne percevras pas encore.
En 2026, les règles énergétiques pèsent directement dans la décision. En France métropolitaine, les logements classés G ne peuvent en principe plus être proposés à la location dans le cadre d’un nouveau bail depuis 2025 ; les logements classés F sont concernés à partir de 2028. Vérifie la situation exacte du bien et du bail avec un conseiller : la réglementation et ses modalités peuvent dépendre du cas.
La règle à garder en tête : un chantier rentable est un chantier chiffré avant le premier coup de marteau. Un mauvais DPE, une toiture fatiguée ou une installation électrique à reprendre peut transformer une mensualité supportable en tension de trésorerie.
Évaluer les travaux avant d’acheter ou de lancer le chantier
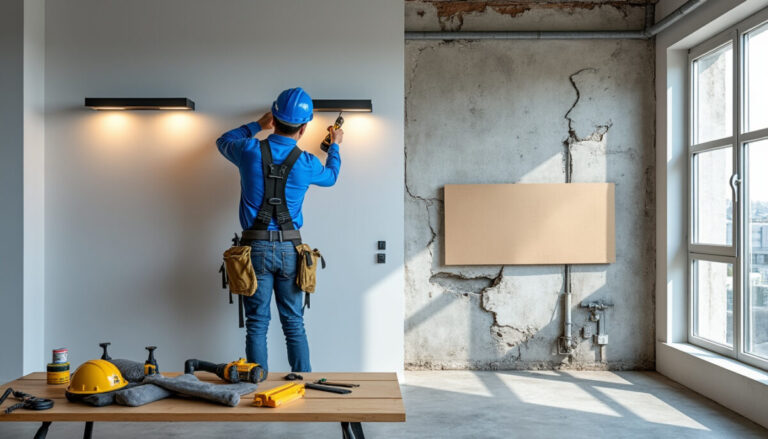
Lors de la visite, regarde au-delà de la peinture fraîche. Inspecte la toiture, les fenêtres, les murs, les sols, la ventilation, le tableau électrique et les traces d’humidité ; prends des photos et demande les diagnostics disponibles.
Pour les travaux importants, fais réaliser au moins trois devis comparables. Une visite avec un artisan, un maître d’œuvre ou un diagnostiqueur peut révéler des défauts invisibles au premier regard, notamment une ventilation insuffisante ou des infiltrations anciennes.
| Poste de travaux | Ordre de grandeur indicatif | Point de vigilance |
|---|---|---|
| Isolation des combles | Environ 15 à 45 €/m² | Vérifier l’accès et l’état de la toiture |
| Isolation des murs par l’intérieur | Environ 40 à 90 €/m² | Anticiper la perte de surface habitable |
| Fenêtre performante | Environ 450 à 850 € par fenêtre | Vérifier les règles de copropriété et d’urbanisme |
| Électricité complète | Environ 80 à 130 €/m² | Faire contrôler l’installation par un professionnel |
| Rénovation de salle de bain | Environ 3 500 à 9 000 € | Inclure étanchéité et plomberie |
| Pompe à chaleur | Environ 8 000 à 14 000 € | Le prix dépend du logement et du modèle |
Ces fourchettes sont indicatives, selon le modèle, la région, l’accès au chantier et la qualité des matériaux. Pour un appartement de 70 m² rénové en profondeur, un budget de 45 000 à 85 000 € peut servir de premier repère, à confirmer impérativement par des devis.
Prioriser les travaux qui protègent le logement et le loyer
Commence par les problèmes de sécurité, de structure et d’humidité. Viennent ensuite les travaux qui réduisent les pertes énergétiques, puis les équipements et les finitions qui améliorent le confort du locataire.
Changer uniquement le chauffage sans traiter les déperditions peut coûter cher pour un résultat décevant. Une isolation cohérente, une ventilation adaptée et un système de chauffage bien dimensionné fonctionnent ensemble.
Prêt travaux ou crédit immobilier : choisir le bon montage
Si tu achètes le bien, tu peux demander à la banque si le financement des travaux peut être intégré au crédit immobilier. Cette option simplifie parfois le suivi du budget, mais les fonds peuvent être débloqués sur présentation des factures et le calendrier dépend de l’établissement.
Le prêt travaux peut convenir à une rénovation réalisée après l’achat ou à un besoin de financement distinct. Compare le taux, la durée, les frais, les justificatifs exigés et le coût total : une mensualité plus basse n’est pas toujours synonyme de crédit moins cher.
Avant de choisir, estime ta capacité à payer les échéances même si le logement reste vacant plusieurs mois. Tu peux aussi consulter ce guide sur le financement des gros travaux sur un bien loué pour réfléchir au calendrier des décaissements.
Construire un budget prévisionnel qui tient la route
Ton calcul doit réunir le prix d’achat, les frais d’acquisition, les devis, les assurances, les frais de financement et les charges pendant le chantier. Ajoute une enveloppe pour les imprévus et ne compte pas une aide tant que ton éligibilité et son montant ne sont pas confirmés.
Exemple concret : un appartement acheté 185 000 € nécessite 42 000 € de travaux estimés. Si des découvertes sur le réseau électrique et la ventilation ajoutent 8 000 €, une réserve prévue dès le départ évite de devoir emprunter dans l’urgence ou de stopper le chantier.
Pour tester tes hypothèses, ce repère sur le calcul à faire avant un achat locatif aide à ne pas confondre rendement affiché et trésorerie réellement disponible.
Aides à la rénovation et fiscalité : vérifier avant de signer
Selon les travaux, le logement, les ressources et le statut du bailleur, les aides à la rénovation peuvent inclure MaPrimeRénov’, les certificats d’économies d’énergie, l’éco-PTZ ou des aides locales. Les règles évoluent : vérifie les critères en vigueur auprès de France Rénov’ et demande si un professionnel RGE est requis avant d’accepter un devis.
La fiscalité peut aussi compter dans l’équation. Au régime réel, certains travaux peuvent être déductibles des revenus fonciers selon leur nature et la situation du bailleur ; les travaux de construction ou d’agrandissement ne suivent pas nécessairement les mêmes règles. Un expert-comptable ou un conseiller fiscal peut confirmer le traitement adapté à ton projet.
Ne lance pas les travaux en supposant que les aides seront versées ensuite. Les démarches, l’ordre de dépôt des demandes et les justificatifs peuvent conditionner l’éligibilité : une vérification en amont protège plusieurs milliers d’euros de budget potentiel.
Gestion des imprévus : éviter la catastrophe financière
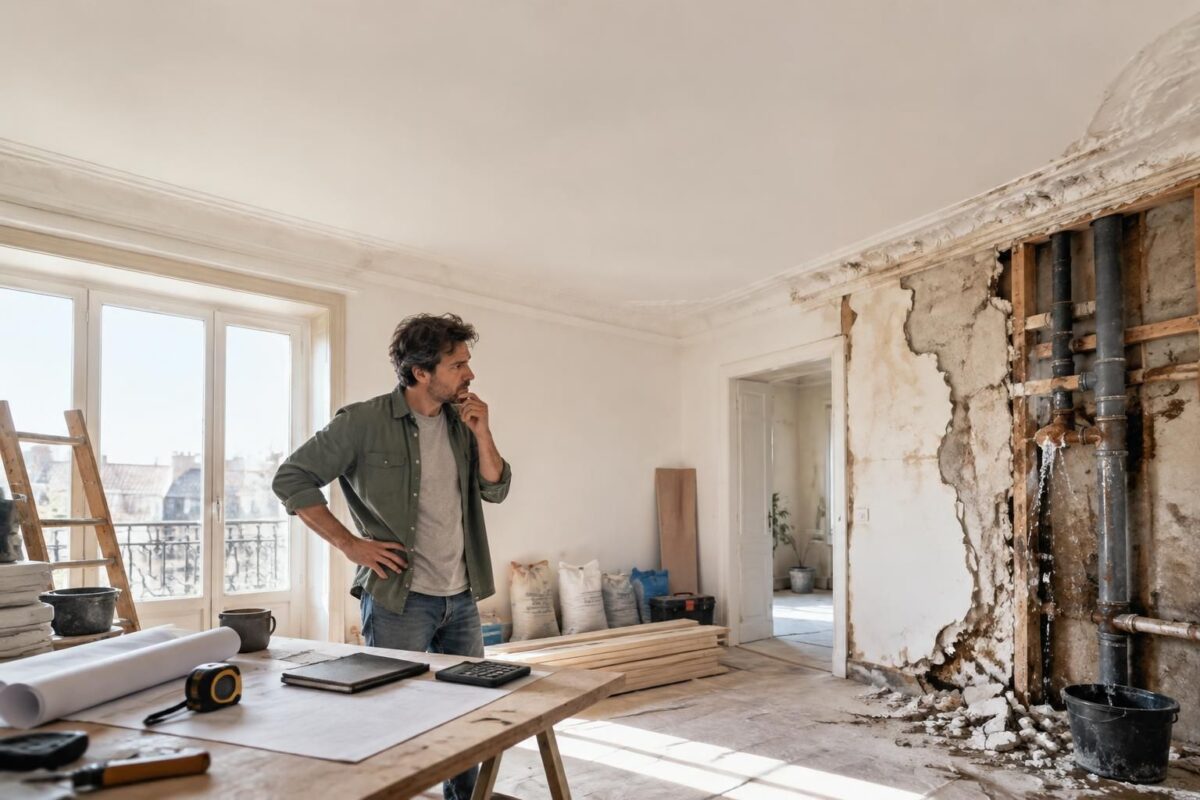
Un chantier réserve parfois des surprises : canalisation défectueuse, matériaux abîmés sous un revêtement, retard de livraison ou dégât des eaux. Une bonne gestion des imprévus repose sur une réserve financière, un planning réaliste et des échanges écrits avec les artisans.
Si un dégât des eaux survient, documente rapidement les dommages, limite l’aggravation du sinistre et contacte les personnes concernées ainsi que ton assureur. Une assurance habitation adaptée au logement et à son occupation aide à clarifier les garanties, mais les indemnisations dépendent du contrat et des circonstances du sinistre immobilier.
Si le chantier est léger et que les installations sont saines, un rafraîchissement bien ciblé peut suffire pour louer rapidement. Si le logement présente un mauvais DPE, une humidité persistante ou des équipements dangereux, traiter les causes avant la décoration est souvent le choix le plus prudent.
Une méthode en trois temps pour financer les travaux
- Diagnostiquer : rassemble DPE, diagnostics, photos et avis professionnels ; classe chaque problème selon son urgence et son impact sur la location.
- Chiffrer : compare les devis, ajoute les frais annexes et une marge de 15 à 25 % selon l’incertitude du chantier.
- Financer et piloter : compare crédit immobilier et prêt travaux, vérifie les aides, puis valide les paiements selon l’avancement et les factures.
Le principe est simple : ne finance pas seulement le chantier prévu, finance aussi le risque raisonnable du chantier réel. Pour préserver ton apport sans vider ta trésorerie, tu peux également examiner les différences entre apport personnel et réserve de sécurité.
Questions utiles avant de rénover un logement destiné à la location
Quelle marge prévoir pour les imprévus ?
Une réserve de 15 à 25 % du montant des travaux constitue un repère prudent, à ajuster selon l’état du logement, l’accès au chantier et la précision des devis.
Vaut-il mieux intégrer les travaux au crédit immobilier ?
Cela peut être intéressant lors d’un achat, mais compare le coût total, les modalités de déblocage des fonds et les justificatifs demandés avec un prêt travaux séparé.
Quelles aides peut demander un bailleur ?
Selon le logement et le projet, des aides comme MaPrimeRénov’, les CEE, l’éco-PTZ ou des dispositifs locaux peuvent être envisageables. Vérifie les critères et les démarches avant de signer les devis.
Que faire en cas de dégât des eaux pendant les travaux ?
Limite si possible l’aggravation, conserve les preuves des dommages, préviens les intervenants concernés et contacte l’assureur pour suivre la procédure prévue par ton contrat.
Merci pour ta lecture; Amicalement; Zoé